


Openbank Pay
4,7212.00 Rezensionen
App-Details
- Version
- 2.5.3
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- Openbank S.A.
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
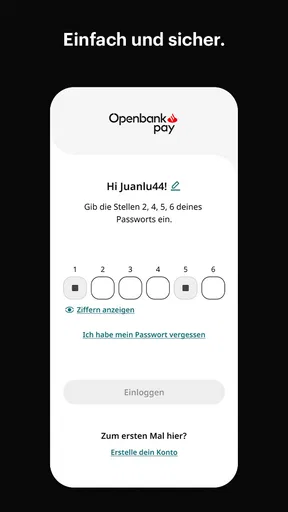
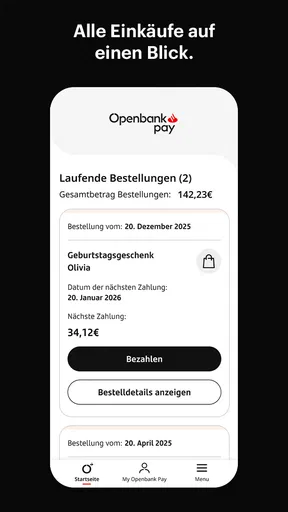
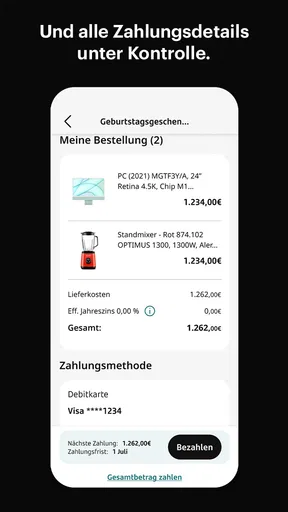
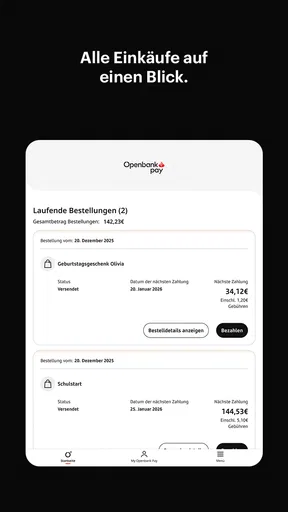
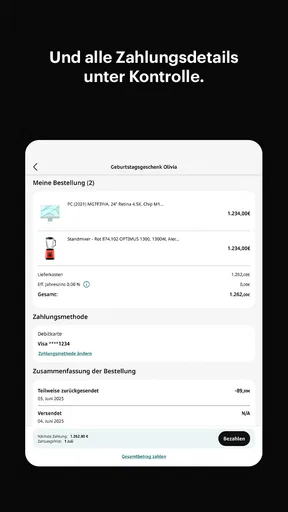
 Analyse von AppCompare
Wer beim Bezahlen nicht sofort den gesamten Betrag begleichen möchte, landet schnell bei komplizierten Finanzangeboten. Openbank Pay setzt genau an diesem Moment an: Die App von Openbank S.A. ist eine kostenlose Finanz-App mit dem kurzen Versprechen, den Einkauf jetzt zu ermöglichen und später zu bezahlen. Ich habe sie deshalb nicht nur als weitere Banking-Anwendung betrachtet, sondern vor allem als Entscheidungshilfe für Situationen, in denen ein späterer Zahlungszeitpunkt wichtiger ist als eine klassische Sofortzahlung.
Mein erster Eindruck ist klar: Openbank Pay ist interessant, wenn du eine einzelne Zahlungsentscheidung bequem organisieren möchtest, aber nicht automatisch die beste Wahl für deine gesamte Finanzverwaltung. Die Anwendung wirkt zielgerichteter als eine gewöhnliche Banking-App. Genau das kann angenehm sein, schränkt aber auch ein, wenn du eigentlich Kontofunktionen, umfangreiche Budgetplanung oder eine breite Übersicht über mehrere Finanzprodukte suchst.
Was bei der Entscheidung wirklich zählt
Bei einer App mit späterer Zahlung sollte ich nicht zuerst auf die Oberfläche schauen, sondern auf den eigenen Alltag. Die entscheidende Frage lautet: Möchte ich einen konkreten Einkauf flexibler bezahlen, oder suche ich ein vollständiges Werkzeug für meine persönlichen Finanzen? Openbank Pay gehört eindeutig zur ersten Gruppe. Das macht die App leichter verständlich, verlangt aber auch Disziplin bei der Nutzung.
Für mich sind dabei vier Punkte besonders wichtig. Erstens muss der Ablauf schnell genug sein, damit die Anwendung im echten Einkauf nicht zur zusätzlichen Hürde wird. Zweitens sollte ich jederzeit wissen, welche Zahlung ich gerade auslöse und wann sie relevant wird. Drittens darf die spätere Zahlung nicht dazu führen, dass ich den Überblick über mein verfügbares Geld verliere. Viertens muss ich prüfen, ob die App zu meiner bisherigen Zahlungsroutine passt oder ob ein vertrautes alternatives Verfahren weniger Umstellung verlangt.
Openbank Pay wird kostenlos angeboten und ist ab einem Alter von null Jahren freigegeben. Die Altersfreigabe sagt natürlich nichts darüber aus, ob jede Zahlungsfunktion für jede Person praktisch geeignet ist. Für eine verantwortungsvolle Nutzung zählt vielmehr, dass ich den Betrag und den späteren Zahlungstermin in meine eigene Haushaltsplanung einordnen kann.
Die Anwendung ist seit dem 20. Januar 2022 verfügbar und liegt in Version 2.5.3 vor. Für die technische Nutzung wird mindestens Android 8.0 benötigt. Das ist vor allem dann relevant, wenn du ein älteres Smartphone verwendest. Bevor du einen Zahlungsablauf planst, solltest du also prüfen, ob dein Gerät die App überhaupt unterstützt. Ein Wechsel auf ein neueres Telefon allein wegen einer Zahlungs-App wäre für mich kein überzeugender Grund.
Ein realistischer Alltagstest
Stell dir vor, du kaufst kurz vor Monatsende etwas, das du ohnehin benötigst, möchtest dein Budget aber erst mit dem nächsten Geldeingang belasten. In so einer Situation kann Openbank Pay sinnvoller wirken als eine manuelle Überweisung oder das Verschieben einer Rechnung per E-Mail. Ich würde den Kauf durchführen, anschließend sofort die Zahlungsdetails kontrollieren und den späteren Betrag direkt in meiner Haushaltsplanung markieren.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Der wichtige Punkt liegt nicht im Einkauf selbst, sondern in der Zeit danach. Eine spätere Zahlung fühlt sich im Moment oft weniger belastend an, kann aber mit anderen bereits vorgemerkten Ausgaben zusammentreffen. Ich würde die App deshalb nicht als Freifahrtschein für zusätzliche Käufe betrachten. Ihr Nutzen entsteht nur dann, wenn der spätere Betrag bereits realistisch eingeplant ist.
Gerade für Menschen, die ihre Ausgaben in einer Notiz-App oder einer einfachen Monatsübersicht festhalten, kann ein zusätzlicher Eintrag nach jeder Nutzung helfen. Das klingt banal, verhindert aber einen typischen Fehler: Man erinnert sich an den Kauf, vergisst jedoch den Zeitpunkt, an dem das Geld tatsächlich verfügbar sein muss. Die App kann den Zahlungsprozess vereinfachen; sie ersetzt nicht die eigene Kontrolle.
Warum die Konzentration auf einen Zweck hilfreich ist
Viele klassische Banking-Apps wollen gleichzeitig Kontostände, Überweisungen, Karten, Sparziele und Benachrichtigungen abdecken. Openbank Pay verfolgt einen engeren Ansatz. Für mich ist das dann ein Vorteil, wenn ich nicht durch zahlreiche Menüs navigieren möchte, sondern eine konkrete Zahlungsoption suche. Die reduzierte Aufgabe kann die Entscheidung verständlicher machen, besonders für Nutzer, die bei umfangreichen Finanz-Apps schnell den Überblick verlieren.
Der Nachteil derselben Konzentration zeigt sich bei der täglichen Finanzplanung. Wenn ich mehrere Konten, wiederkehrende Kosten und verschiedene Zahlungsarten gemeinsam betrachten möchte, brauche ich wahrscheinlich weiterhin meine Bank-App oder ein separates Haushaltsbuch. Openbank Pay ist dadurch eher ein Baustein als eine zentrale Schaltstelle für sämtliche Geldangelegenheiten.
Ein nicht ganz offensichtlicher Vorteil eines solchen spezialisierten Werkzeugs ist die mentale Trennung: Ich kann den später zu zahlenden Einkauf bewusst als eigene Entscheidung prüfen, statt ihn zwischen normalen Kontobewegungen zu übersehen. Das funktioniert aber nur, wenn ich nach dem Kauf nicht einfach zur Tagesordnung übergehe. Ich würde die App eher als Kontrollpunkt nutzen, nicht als Ersatz für eine vollständige Finanzübersicht.
Wo Openbank Pay überzeugt und wo Alternativen besser passen
Die Anwendung hat laut Nutzerbewertung einen Durchschnitt von 4,8 bei rund 2,2 Tausend Bewertungen. Außerdem kommt sie auf über 100 Tausend Installationen. Diese Werte zeigen mir, dass das Konzept auf Interesse stößt und von vielen Nutzern positiv aufgenommen wird. Sie sind für mich aber kein Grund, die App blind zu installieren. Bei Finanz-Apps zählt die persönliche Passung stärker als eine einzelne Bewertungszahl.
Openbank Pay gewinnt vor allem bei einem klaren Anwendungsfall: Du möchtest eine Zahlung zeitlich flexibler behandeln und bevorzugst dafür eine eigene, fokussierte App. Wenn du bereits mit Openbank arbeitest oder die Marke kennst, kann sich der Einstieg besonders naheliegend anfühlen. Der Entwickler ist Openbank S.A., und der Name der App macht den vorgesehenen Zweck unmittelbar verständlich.
Gegenüber einer gewöhnlichen Sofortzahlung bietet der Ansatz einen anderen Umgang mit dem Zahlungszeitpunkt. Eine Debitkarte oder direkte Überweisung ist oft einfacher, wenn das Geld bereits vorhanden ist und du die Angelegenheit sofort abschließen möchtest. In diesem Fall würde ich nicht zusätzlich eine spätere Zahlungsoption wählen. Der Vorteil von Openbank Pay entsteht erst, wenn die zeitliche Verschiebung einen echten organisatorischen Nutzen hat.
Auch eine klassische Kreditkarte kann für manche Nutzer besser passen. Sie ist im Alltag häufig bereits etabliert, wird an vielen Stellen akzeptiert und lässt sich in die bestehende Abrechnung einordnen. Wer jedoch bewusst eine separate Lösung für einen bestimmten Kauf sucht, könnte die klare Ausrichtung von Openbank Pay angenehmer finden. Ich würde hier nicht nach dem allgemein bekanntesten Produkt entscheiden, sondern danach, ob ich eine weitere Zahlungsbeziehung wirklich verwalten möchte.
Eine weitere Alternative ist die direkte Nutzung einer Händlerlösung, sofern ein Anbieter eine spätere Zahlung im Bezahlvorgang anbietet. Das kann schneller sein, weil kein zusätzlicher Schritt mit einer separaten App nötig ist. Dafür verteilt sich die eigene Zahlungsorganisation möglicherweise auf mehrere Anbieter. Openbank Pay kann attraktiver wirken, wenn du eine einheitlichere Anlaufstelle bevorzugst, während die Händlerlösung besser passt, wenn du nur sehr selten später zahlen möchtest.
Die wichtigsten Grenzen im täglichen Gebrauch
Die größte Einschränkung sehe ich nicht in der Idee, sondern in der zusätzlichen Verantwortung. Jede spätere Zahlung ist eine Verpflichtung, die in den nächsten Wochen oder zum nächsten relevanten Zeitpunkt berücksichtigt werden muss. Wer ohnehin Schwierigkeiten hat, offene Beträge zu verfolgen, sollte eher bei einer sofortigen Zahlung bleiben oder eine sehr einfache, transparente Methode wählen.
Ich würde außerdem nicht erwarten, dass eine fokussierte Zahlungs-App automatisch alle Aufgaben einer großen Bank-App ersetzt. Für Überweisungen, Sparplanung, Kontenvergleich oder eine vollständige Haushaltsanalyse bleibt eine herkömmliche Banking-Anwendung wahrscheinlich praktischer. Openbank Pay sollte deshalb nicht nach Funktionen beurteilt werden, die gar nicht zu seinem Kern gehören, aber man sollte diese Grenze vor der Installation kennen.
Ein weiterer Reibungspunkt ist der Wechsel zwischen Anwendungen. Wenn ich den Kontostand in einer Bank-App prüfe, den Einkauf über Openbank Pay organisiere und meine Monatsplanung in einer dritten App führe, steigt die Zahl der Stellen, an denen ich Informationen kontrollieren muss. Das ist kein technischer Fehler der Anwendung, aber ein echter Kostenfaktor im Alltag. Je mehr Zahlungsdienste ich parallel verwende, desto wichtiger wird eine feste persönliche Routine.
Die App ist außerdem nicht automatisch die richtige Wahl für spontane Wünsche. Wenn ich nur deshalb später zahlen möchte, weil der Kauf sonst nicht in mein Budget passt, würde ich vom Einkauf eher Abstand nehmen. Eine flexible Zahlungsfrist löst kein dauerhaft zu knappes Budget. Für geplante, überschaubare Ausgaben kann sie organisatorisch hilfreich sein; für regelmäßiges Überziehen ist sie aus meiner Sicht die falsche Richtung.
Was beim Wechsel von einer bisherigen Lösung anfällt
Der Wechsel zu Openbank Pay kostet nicht nur einen Download. Ich muss mich an einen neuen Ablauf gewöhnen, die Zahlungsinformationen prüfen und meine eigene Erinnerung an spätere Belastungen anpassen. Wer bisher ausschließlich mit einer Karte bezahlt, sollte sich fragen, ob die zusätzliche Entscheidung bei jedem Einkauf wirklich einen Mehrwert bringt.
Ich würde die App zunächst nicht bei einem wichtigen oder zeitkritischen Kauf testen. Besser ist eine überschaubare Alltagssituation, bei der ich den Betrag problemlos nachvollziehen und später kontrollieren kann. Nach dem Vorgang würde ich prüfen, ob die Darstellung verständlich war, ob ich den Zahlungszeitpunkt ohne Suchen wiederfinde und ob die Nutzung meine bisherige Budgetroutine verbessert oder nur erweitert.
Ein praktischer Tipp ist, für jede spätere Zahlung sofort einen eigenen Kalendereintrag oder eine Notiz anzulegen. So hängt die Erinnerung nicht allein davon ab, ob ich die App regelmäßig öffne. Ein zweiter sinnvoller Schritt besteht darin, vor dem Kauf nicht nur den heutigen Kontostand, sondern auch bereits geplante Abbuchungen zu berücksichtigen. Dadurch wird aus der bequemen Zahlungsoption eine bewusst getroffene Entscheidung.
Für Familien oder gemeinsam verwaltete Haushalte kann zusätzlich die Abstimmung wichtig sein. Wenn mehrere Personen dieselbe finanzielle Reserve einplanen, sollte klar sein, wer den späteren Betrag berücksichtigt. Eine App kann den individuellen Ablauf vereinfachen, aber sie klärt nicht automatisch, wie ein gemeinsames Budget verteilt wird.
Für wen ich die App empfehlen würde
Ich sehe Openbank Pay vor allem bei Nutzern, die eine fokussierte Möglichkeit für spätere Zahlungen suchen, ihre Einnahmen und Ausgaben aber grundsätzlich im Griff haben. Die App passt zu Menschen, die einen konkreten Zahlungszeitpunkt organisieren möchten und bereit sind, die Verpflichtung anschließend aktiv zu verfolgen. Auch wer eine übersichtliche Ergänzung zu seiner normalen Bank-App sucht, könnte hier einen sinnvollen Einsatz finden.
Weniger passend ist sie für Personen, die eine vollständige Banking-Zentrale erwarten. Wenn du Konten zusammenführen, Sparziele verwalten, Überweisungen erledigen und deine gesamte Finanzplanung an einem Ort erledigen möchtest, würde ich eher bei einer umfassenderen Bank- oder Budget-App bleiben. Ebenso würde ich sie nicht empfehlen, wenn du spätere Zahlungen häufig nutzt, um ungeplante Ausgaben dauerhaft zu finanzieren.
Die Entscheidung hängt letztlich an einer einfachen Grenze: Kann ich den späteren Betrag ohne Stress einplanen? Wenn die Antwort ja lautet, kann Openbank Pay eine praktische Ergänzung sein. Wenn die Antwort unsicher ist, ist eine sofortige Zahlung oder das Verschieben des Kaufs wahrscheinlich die vernünftigere Alternative.
Mein Urteil nach der Abwägung
Openbank Pay ist für mich eine nützliche Spezial-App, keine vollständige Finanzverwaltung. Ihre Stärke liegt in der klaren Idee, einen Einkauf jetzt zu ermöglichen und die Zahlung später zu behandeln. Das kann im richtigen Moment bequem sein und eine klassische Sofortzahlung sinnvoll ergänzen. Gleichzeitig verlangt genau diese Bequemlichkeit, dass ich meine späteren Verpflichtungen nicht aus dem Blick verliere.
Ich würde sie installieren, wenn ich regelmäßig einen nachvollziehbaren Grund für zeitlich verschobene Zahlungen habe, Openbank S.A. als Anbieter akzeptiere und mein Smartphone mindestens Android 8.0 verwendet. Die kostenlose Nutzung senkt die Einstiegshürde, aber sie macht die finanzielle Entscheidung nicht automatisch risikolos. Vor jedem Kauf würde ich prüfen, ob der Betrag zum späteren Zeitpunkt wirklich verfügbar ist.
Wer eine einfache, zielgerichtete Lösung sucht, kann Openbank Pay ausprobieren und zunächst mit einem kleinen, gut planbaren Einkauf beginnen. Wer dagegen bereits mit Karte, Überweisung oder einer umfassenden Banking-App zufrieden ist, muss nicht wechseln. In diesem Fall bringt eine weitere Anwendung nur dann einen Vorteil, wenn sie einen konkreten Ablauf spürbar einfacher macht.
Mein abschließender Rat ist deshalb bewusst differenziert: Nutze Openbank Pay als kontrolliertes Zahlungswerkzeug, nicht als Einladung zu zusätzlichen Ausgaben. Für geplante Flexibilität ist der Ansatz überzeugend. Für langfristige Budgetprobleme, umfassende Kontoverwaltung oder möglichst wenige Apps im Alltag sind andere Lösungen wahrscheinlich geeigneter. Genau diese klare Einordnung macht die Anwendung für mich interessant: Sie muss nicht alles können, um in ihrem speziellen Einsatzgebiet hilfreich zu sein.
Vorteile
- Schnelle und kontaktlose Zahlungen mit dem Smartphone
- Praktische Übersicht über getätigte Zahlungen und Transaktionen
- Unterstützt moderne Sicherheitsfunktionen zur Zahlungsfreigabe
- Bezahlen ohne zusätzliches Portemonnaie im Alltag möglich
- Intuitive Bedienung auch für Nutzer ohne viel Bankerfahrung
Nachteile
- Funktionsumfang kann je nach Land und Bankverbindung eingeschränkt sein
- Nicht jedes Geschäft akzeptiert kontaktlose oder mobile Zahlungen
- Für die Nutzung ist ein kompatibles Smartphone erforderlich
- Bei leerem Akku oder technischen Problemen ist Bezahlen erschwert
- Datenschutzbedenken bei der Nutzung digitaler Zahlungsdienste möglich
Häufig gestellte Fragen zu Openbank Pay
Was ist Openbank Pay und wofür kann ich die App verwenden?
Openbank Pay ist eine mobile Zahlungsanwendung, mit der Nutzer je nach unterstützten Funktionen und Region digitale Zahlungen verwalten können. Dazu können beispielsweise das Bezahlen mit dem Smartphone, die Verwaltung hinterlegter Karten oder der Zugriff auf bestimmte Zahlungsdienste gehören. Vor dem Download solltest du prüfen, ob Openbank Pay in deinem Land verfügbar ist und welche Funktionen dein Gerät sowie dein Konto unterstützen.
Benötige ich ein Openbank-Konto, um Openbank Pay nutzen zu können?
Ob ein bestehendes Openbank-Konto erforderlich ist, hängt von der jeweiligen Version, dem Land und den angebotenen Zahlungsfunktionen ab. Bei der Einrichtung kann eine Registrierung, Identitätsprüfung oder die Verbindung mit einem Openbank-Produkt verlangt werden. Nutzer sollten deshalb vorab die offiziellen Voraussetzungen kontrollieren und beachten, dass bestimmte Funktionen möglicherweise nur für bestehende Kunden oder unter bestimmten Vertragsbedingungen verfügbar sind.
Ist Openbank Pay sicher und wie werden meine Zahlungsdaten geschützt?
Bei einer Zahlungs-App sind Sicherheitsmaßnahmen wie Geräteauthentifizierung, Verschlüsselung, Transaktionsüberwachung und gegebenenfalls eine Bestätigung per PIN oder biometrischen Merkmalen besonders wichtig. Openbank Pay kann je nach Gerät und Konto verschiedene Schutzmechanismen einsetzen. Trotzdem solltest du dein Smartphone aktuell halten, keine Zugangsdaten weitergeben und die App ausschließlich aus offiziellen App-Stores herunterladen, um gefälschte Versionen zu vermeiden.
Welche Kosten können bei der Nutzung von Openbank Pay entstehen?
Der Download einer Zahlungs-App ist nicht automatisch mit einer vollständig kostenlosen Nutzung gleichzusetzen. Mögliche Kosten können von deinem Konto, der verwendeten Karte, dem Händler, Fremdwährungszahlungen oder bestimmten Transaktionen abhängen. Openbank Pay selbst kann je nach Dienst ohne zusätzliche App-Gebühr angeboten werden, dennoch solltest du vor der Nutzung das aktuelle Preis- und Leistungsverzeichnis sowie die Bedingungen deines Openbank-Kontos prüfen.
Auf welchen Geräten und in welchen Ländern funktioniert Openbank Pay?
Die Verfügbarkeit von Openbank Pay kann sich nach Betriebssystem, Geräteversion, NFC-Unterstützung, Sicherheitsstatus des Smartphones und Wohnsitzland unterscheiden. Geräte mit Root- oder Jailbreak-Modifikationen werden möglicherweise nicht unterstützt. Außerdem sind nicht alle Funktionen überall verfügbar. Vor der Installation solltest du im Google Play Store oder App Store kontrollieren, ob die App für dein Gerät, deine Region und deine Sprache angeboten wird.


